Decisão atende ação movida pelo Amapá e impede São Paulo de encerrar sozinho benefício fiscal previsto para a Área de Livre Comércio
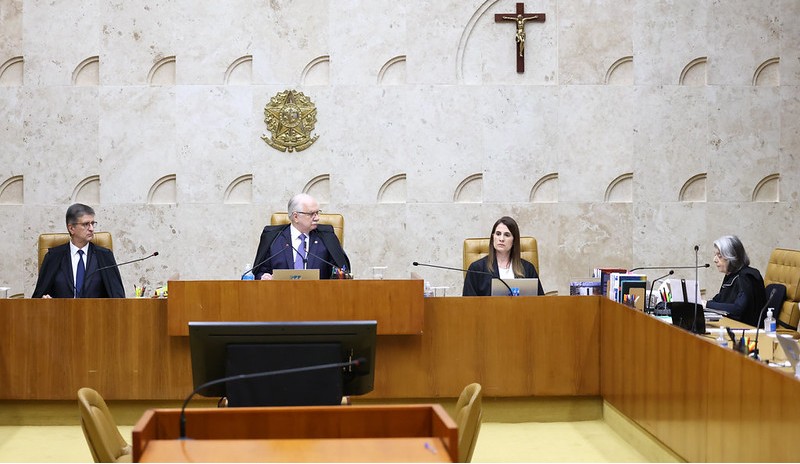
O Supremo Tribunal Federal (STF) decidiu, nesta quinta-feira (24), que São Paulo não pode retirar unilateralmente a isenção de ICMS sobre produtos enviados para as Áreas de Livre Comércio da Região Norte. A decisão atende, entre outras ações, à ADI 7.844, apresentada pelo Estado do Amapá, e mantém a proteção fiscal para mercadorias destinadas à Área de Livre Comércio de Macapá e Santana.
Por maioria, o Plenário do STF considerou inconstitucional a decisão paulista de encerrar, a partir de 31 de dezembro de 2024, a isenção do imposto sobre mercadorias destinadas às áreas incentivadas da Região Norte.
O benefício está previsto no Convênio ICMS 52/1992, firmado no âmbito do Conselho Nacional de Política Fazendária (Confaz). O acordo não estabelecia uma data para o fim da isenção.
Amapá questionou fim unilateral do benefício
Na ação apresentada ao Supremo, o governo do Amapá argumentou que São Paulo não poderia estabelecer sozinho uma data para acabar com um benefício que havia sido incorporado à legislação estadual após a adesão ao convênio.
O Estado sustentou que a concessão e a retirada de benefícios de ICMS devem seguir as regras estabelecidas pela Lei Complementar 24/1975. A legislação determina que a revogação total ou parcial de benefícios fiscais desse tipo precisa ser aprovada no âmbito do Confaz, com o quórum previsto na legislação.
Para os estados que ingressaram com as ações, permitir que São Paulo encerrasse o benefício por decisão própria poderia afetar diretamente as políticas de incentivo econômico destinadas às regiões que possuem Áreas de Livre Comércio.
Decisão beneficia ALCMS
Na prática, a decisão do STF impede que São Paulo estabeleça, de forma isolada, um prazo diferente daquele previsto no acordo firmado entre os estados. A isenção alcança produtos industrializados ou semielaborados de origem nacional enviados para comercialização ou industrialização nas Áreas de Livre Comércio.
Para o Amapá, o entendimento tem impacto direto sobre a Área de Livre Comércio de Macapá e Santana (ALCMS), criada como instrumento de incentivo à atividade econômica e à redução das desigualdades regionais.
Durante o julgamento, o procurador do Estado do Amapá, Luiz Carlos Starling Peixoto, destacou a importância das Áreas de Livre Comércio para o desenvolvimento econômico da Região Norte. Ele também defendeu que o encerramento unilateral do benefício prejudicaria o equilíbrio federativo.
São Paulo havia voltado atrás parcialmente
Durante a tramitação das ações no STF, São Paulo editou uma nova norma, em 2026, restabelecendo o benefício até 30 de setembro deste ano e dando efeitos retroativos à medida. O governo paulista chegou a pedir que as ações fossem retiradas da pauta do Supremo, sob o argumento de que a nova legislação teria resolvido a controvérsia.
O STF entendeu que ainda era necessário analisar a questão. Isso porque o restabelecimento não cobriu integralmente o período em que a isenção havia sido interrompida.
Outros estados também acionaram o STF
Além do Amapá, os governos de Rondônia, Acre e Roraima ingressaram com ações semelhantes contra a decisão de São Paulo.
As quatro ações — ADIs 7.822, 7.830, 7.844 e 7.848 — foram julgadas conjuntamente pelo STF.
A relatora, ministra Cármen Lúcia, entendeu que, depois de incorporado o benefício à legislação estadual, São Paulo não poderia simplesmente estabelecer uma data para encerrá-lo sem seguir o procedimento previsto para a revogação de benefícios de ICMS.
Segundo a ministra, a exigência de uma decisão conjunta busca preservar o equilíbrio entre os estados e evitar que uma decisão isolada de uma unidade da Federação afete interesses dos demais.
STF fixa entendimento
Ao final do julgamento, o Plenário estabeleceu que é inconstitucional um estado revogar, sozinho, benefícios ou isenções de ICMS sem cumprir as regras constitucionais e aquelas estabelecidas em lei complementar.
A posição da relatora foi acompanhada pelos ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin.
Ficaram vencidos Luiz Fux, André Mendonça e Nunes Marques, que defenderam a autonomia dos estados para também decidir individualmente pelo encerramento de benefícios que haviam sido incorporados à legislação local.
Com a decisão, fica mantido o entendimento de que mudanças dessa natureza precisam respeitar as regras de deliberação conjunta previstas para os benefícios fiscais de ICMS.